Акции и облигации в условиях жесткой ДКП. Что выбрать?
- Положение индекса RGBI ниже 113 пунктов — это не паника, но чёткий сигнал, что рынок начал закладывать в цену более длительное удержание жёсткой ДКП
- Акции сейчас в большей степени отыгрывают ожидания по мирному треку в переговорах
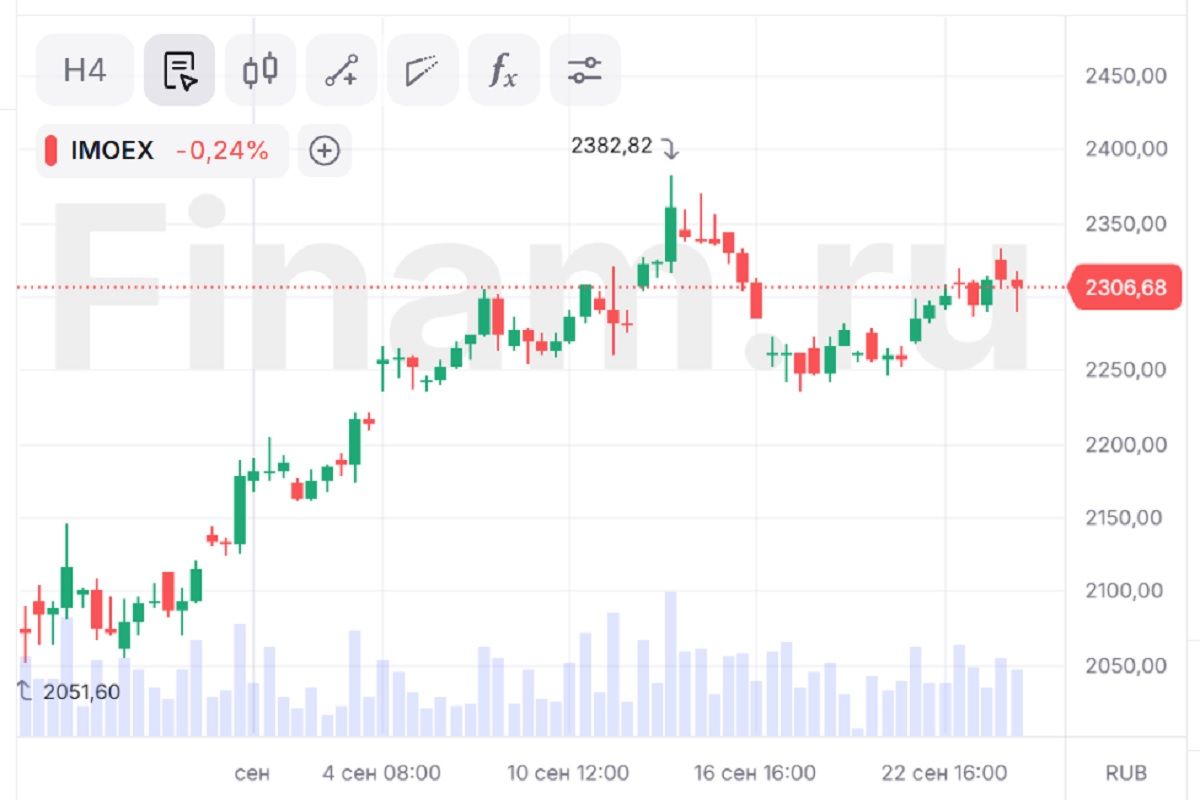
- Индекс Мосбиржи в диапазоне 2300-2400 пунктов торгуется на уровне форвардного P/E около 4-4,5 — это исторически низкая оценка, которая закладывает сценарий продолжения текущей геополитической ситуации
- Дивидендная доходность голубых фишек сейчас конкурирует с купонами

Российский рынок акций локально стал выглядеть увереннее на фоне оживления активности в переговорах по Украине. В облигациях, напротив, в последние две недели преимущественно негатив, индекс RGBI остается ниже 113 пунктов. Что сейчас интереснее – акции или облигации, как сказывается на рынках перспектива более длительной жесткой ДКП Центробанка и какие конкретно бумаги стоит рассмотреть? Finam.ru собрал оценки и идеи экспертов.
Акции vs облигации
Мнения по поводу сравнения классов активов разделились.
Начальник отдела анализа финансовых рынков «Кит Финанс Брокер» Павел Веревкин в комментарии для Finam.ru высказал точку зрения, что сейчас долговой рынок выглядит интереснее акций. «Ключевая причина — ОФЗ сегодня дают повышенную норму доходности. Доходности длинных выпусков уже подбираются к 16,5% годовых, в таких условиях проще зафиксировать доходность в ОФЗ, чем принимать на себя риск акций, который эта повышенная доходность пока не компенсирует», - пояснил свой взгляд эксперт.
Аналитик «Алор Брокер» Виктория Ситникова, напротив, считает, что сейчас интереснее акции, но с важной оговоркой: разница между этими двумя классами активов настолько истончилась по номинальной доходности, что выбор упирается не в купон против дивиденда, а в то, какой сценарий по украинским переговорам и по ключевой ставке вы закладываете в свой базовый прогноз. «И вот в этой парной ставке акции выглядят предпочтительнее просто потому, что дают опциональность, которой у длинных ОФЗ уже нет», - добавила Ситникова.
А генеральный директор ИК «Иволга Капитал» Андрей Хохрин полагает, что, хотя это может показаться парадоксальным, но интересно сейчас и то, и другое. «Акции стоят дешево по любым историческим меркам (P/E ниже 4), облигации дают существенную премию по доходности к денежному рынку. Начиная от ОФЗ с доходностями 15% и выше, заканчивая ВДО, где не редкость 35%+», - подчеркнул он.
По словам Хохрина, суть парадокса в том, что цены низки и доходности высоки не просто так. А потому, что сформированы они на, как говорят, негативном фоне. Новостном и экономическом. «Вроде бы всё должно быть справедливо: плохие условия - плохие рынки. Откуда бы взяться положительным перспективам? Но в котировки заложены не нынешние условия, а ожидания худшего. Так что, скорее, и цены акций ещё увидим выше, и цены облигаций. Несмотря на новые инициативы Минфина», - оптимистичен он.
Если вы хотите проанализировать динамику акций и оценить их перспективы, помочь в этом может интеллектуальная платформа для продвинутого анализа FinamX. Больше не нужно переключаться между сервисами. FinamX объединяет в единой ИИ-среде аналитику, автоматизацию рутины, проверку гипотез и другие задачи. Получите бесплатный доступ на 14 дней.
На облигации давит ДКП и заимствования Минфина
Веревкин отметил, что долговой рынок сейчас находится под давлением нескольких факторов одновременно. Банк России взял паузу в снижении ключевой ставки и дал умеренно-жёсткий сигнал на будущее, обозначив сохраняющиеся проинфляционные риски. «Эти риски давят на всю кривую доходности, но особенно сильно — на её дальний конец. Также на кривую ОФЗ оказывает давление масштабное предложение Минфина, который активно занимает на первичном рынке», - подчеркнул эксперт.
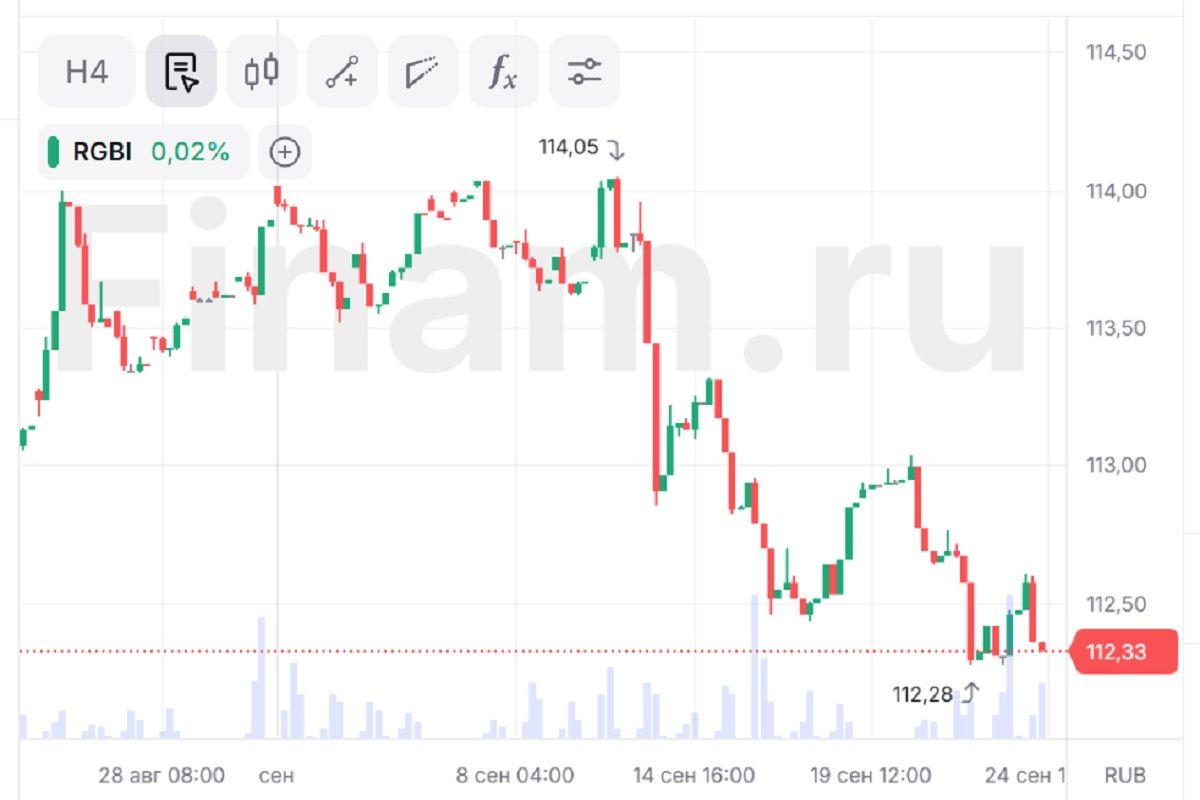
Ситникова высказала мнение, что положение индекса RGBI ниже 113 пунктов — это не паника, но чёткий сигнал, что рынок начал закладывать в цену более длительное удержание жёсткой ДКП, чем ожидалось ещё в июле. «Причины две. Первая — инфляционные данные, которые продолжают преподносить сюрпризы в неприятную сторону: годовая инфляция ускорилась до 6,33% в августе после 5,98% в июле, и это происходит на фоне снижения ставки, что затрудняет ЦБ дальнейшее смягчение. Вторая — Минфин продолжает активно занимать через ОФЗ для финансирования дефицита, и объём предложения давит на длинный конец кривой. По моим расчётам, при сохранении текущего расклада мы можем застрять на ключевой 14% до конца первого квартала 2027 года, а не выйти на 10-11% к декабрю, как ждал рынок ещё пару месяцев назад. Для держателя длинных ОФЗ это означает, что купон вы получите, но капитального дохода от переоценки — уже нет, а в негативном сценарии может быть и убыток по телу», - предупреждает она.
Акции реагируют на геополитику
Акции же, словам Веревкина, сейчас в большей степени отыгрывают ожидания по мирному треку в переговорах. Новостной фон остаётся смешанным, что вызывает высокую волатильность в отдельные периоды, но в последние недели наблюдается хоть и неуверенная, но локальная восходящая динамика. «При этом акции сейчас эмоциональны и оценены рынком менее рационально, чем долговые инструменты — риски, которые несут акционеры, высокой доходностью в бумагах пока не компенсируются», - полагает эксперт.
Ситникова полагает, что локальное оживление на рынке акций на фоне украинских переговоров — это не полноценный «peace trade», а скорее нервное движение спекулятивных денег, которые пытаются угадать момент. «Но сам факт того, что рынок начал реагировать на новостной поток из этого сюжета, означает, что оптика меняется: раньше про переговоры вообще не думали, сейчас думают. Даже без реального прорыва к концу 2026 года индекс Мосбиржи в диапазоне 2300-2400 пунктов торгуется примерно на уровне форвардного P/E около 4-4,5 — это исторически низкая оценка, которая закладывает существенный сценарий продолжения текущей геополитической ситуации. Любое улучшение — даже частичное перемирие, обмены пленными, разморозка отдельных каналов — даст переоценку на 20-30% просто на изменении дисконта», - оценила она.
При этом дивидендная доходность голубых фишек сейчас конкурирует с купонами, добавляет Ситникова. По ее оценке, «Сбер» даст 15-17% форвардно, БСП примерно столько же, «ЛУКОЙЛ» — 13-15%, МТС по новой политике - около 14% плюс байбэк. «То есть в акциях вы получаете и купонозамещающую доходность, и опцион на переоценку — а в длинных ОФЗ только купон и риск потери тела», - считает Ситникова.
Идеи в акциях
Среди акций, которые можно рассмотреть, Ситникова назвала первый эшелон под дивидендно-переговорную ставку: «Сбер» (обычка или префы, префы дают чуть больше доходности при меньшей ликвидности), «ЛУКОЙЛ» (12-14% дивиденда плюс экспортная переоценка при ослаблении рубля), «Татнефть»-преф (стабильные выплаты, хорошо ведёт себя в цикле), МТС (новая политика с байбэком).
«Второй слой — циклические истории под возможное смягчение санкций: «Норникель», который сильно недооценён к историческим мультипликаторам и получит переоценку сразу по двум каналам — металлы и валюта. «Аэрофлот» как чистая ставка на разморозку международного авиасообщения — рискованно, но именно это идея с максимальным плечом на позитивный сценарий. Третий слой — банки поменьше и с высокой дивдоходностью: БСП. И отдельно — экспортёры, которые выигрывают при ослаблении рубля независимо от политики: «ФосАгро», «Роснефть», - перечислила она.
Веревкин считает, что широкий рынок акций сейчас не выглядит привлекательно, поскольку повышенная доходность ОФЗ снижает относительную привлекательность рискового актива. «Тем не менее, выбор точечных идей остаётся, хоть и заметно сузился. В первую очередь стоит ориентироваться на бумаги с высокой будущей дивидендной доходностью — это акции «Сбербанка» и «ДОМ.РФ», а также «ЛУКОЙЛ», который в ближайшее время должен объявить высокие дивиденды. Отдельный интерес представляют бумаги с высокими темпами роста бизнеса — «Т-Технологии» и «Яндекс», - полагает он.
Что рассмотреть в облигациях
Руководитель направления анализа долговых рынков «Финама» Алексей Ковалев полагает, что в 4 квартале на долговом рынке результат будет зависеть прежде всего от купонного дохода и качества выбранных бумаг. «Дело в том, что купон остается сильно повышенным относительно своих средних уровней, позволяя хотя бы отчасти купировать ценовую просадку бумаг. В целом в период слабой ценовой конъюнктуры купонные платежи продолжают оставаться доминантой дохода для рублевых облигаций. Отметим, что это нами ожидалось», - рассуждает он.
По словам Ковалева, потенциальный дополнительный доход от ценового роста связан с решениями по линии ЦБ, что в конечном счете будет обусловлено картиной по инфляции. «Хотя фактор нормализации ДКП значительно ослабил свое влияние на рынок в последние месяцы, мы бы полностью не сбрасывали его со счетов. До конца года остается еще два заседания по ДКП, и вероятность того, что ЦБ еще вернется к снижению ставки (например, в декабре) отнюдь не нулевая. Кроме того, рынку свойственно отыгрывать ходы регулятора заранее, поэтому мы не рекомендуем обнулять долю долгосрочных бумаг в портфеле с прицелом на реализацию их очень весомого потенциала повышательной переоценки в перспективе. Основой этого потенциала является повышенный уровень ставок: так, доходности долгосрока превышают вдвое долгосрочную нейтральную ставку ЦБ», - подчеркнул Ковалев.
По его мнению, основу портфеля стоит держать в качественных корпоративных бумагах с фиксированными купонами (с фокусом на крепких AA-эмитентах с интересной премией к ОФЗ), флоатерах и среднесрочных гособлигациях (как возможность зафиксировать высокую доходность на много лет вперед и обменять кредитный риск на процентный).
«Подытоживая тему купона, отметим, что главными ретрансляторами остающихся высокими процентных ставок остаются флоатеры. Более того, облигации с переменными купонами даже находятся в определенном выигрыше от торможения нормализации ДКП: плавный и растянутый во времени ход снижения ключа означает, что они продолжат в ближайшей перспективе ретранслировать держателям повышенную ставку в виде купонов. Из-за того, что ценовая волатильность флоатеров очень умеренна, этот тип облигаций неизменно набирает очки даже в периоды слабости рынка, что позволяет стабилизировать портфель. Для минимизации фактора ценовой волатильности мы рекомендуем держать фокус на сравнительно коротких инструментах», - добавил Ковалев.
Интересуетесь возможностями на долговом рынке? Действуйте на опережение — получайте ежемесячный пассивный доход до 25% годовых даже после снижения процентных ставок или извлеките двойную выгоду от укрепления иностранной валюты.
Павел Веревкин считает, что стратегически на облигационном рынке сейчас разумно сократить дюрацию до короткой или средней и держать часть портфеля во флоатерах — на случай если пауза в снижении ключевой ставки окажется более затяжной, чем ожидает рынок. В корпоративном сегменте предпочтение стоит отдавать кредитному качеству эмитента, а не высокому купону. «Среди бумаг с рейтингом ААА можно рассмотреть выпуски «Международного банка экономического сотрудничества» (002P-04), МТС (002Р-10), «Сбербанка» (001Р-SBER51) и ПСБ (004P-01). В категории АА интересны ПГК (003Р-02) и «Авто Финанс Банк» (БО-001Р-18). Среди флоатеров — ПГК (003Р-03), «Аэрофлот» (П02-БО-01), «Атомэнергопром» (001Р-04), «Газпром нефть» (БО 003P-14R) и «МСП Факторинг» (001Р-01)», - перечислил Веревкин.
Виктория Ситникова говорит, что бумаги на долговом рынке продолжают представлять интерес — просто нужно смещать фокус с длинных ОФЗ на другие сегменты. «Из ОФЗ я бы сейчас смотрела на 26238, 26243, 26246 — это классические ставки на снижение ключа, но подходят они только тем, кто готов сидеть до 2028-2030 годов и переваривать промежуточную волатильность. Более комфортный вариант — среднесрочный корпоративный долг качественного эмитента: длина 2-3 года, доходности 16-18% годовых, а таких имён как ММК, НЛМК, «Полюс», «ФосАгро», X5, «Ростелеком» на рынке достаточно. Отдельно интересны флоатеры (ОФЗ-ПК и корпоративные с плавающей ставкой) — они дают процентную доходность фактически на уровне ключа плюс премия и защищают от сценария «долго на 14%». А вот в ВДО я бы сейчас была осторожнее, чем полгода назад: в цикле высоких ставок кредитное качество малых заёмщиков ухудшается быстро, и премия за риск в 25-30% годовых часто уже не компенсирует реальную вероятность дефолта», - прокомментировала она.
Вариант портфеля
Ситникова также предложила вариант общей конструкции портфеля. «Я бы сейчас рекомендовала 60% в акциях с уклоном в дивидендных экспортёров и «Сбер», 30% в корпоративных облигациях средней длины (2-3 года) с доходностью 16-18%, 10% во флоатерах или коротких ОФЗ как ликвидная подушка. Это баланс между текущей доходностью и опциональностью, и он работает как в базовом сценарии продолжения жёсткой ДКП без прорывов по переговорам, так и в позитивном сценарии смягчения. А если ЦБ вопреки всему сумеет вернуться к активному снижению ставки в первом квартале 2027-го — тогда сработают одновременно и длинные ОФЗ в подушке, и переоценка акций через удешевление стоимости капитала. Единственный сценарий, в котором эта конструкция плохо себя чувствует, — резкое повышение ставки, но его вероятность я оцениваю в пределах 15-20%, и он всё равно бьёт по любой рублёвой конструкции», - заключила она.
Комментарии