Котировки "Сбера" привлекательны для открытия позиции с годовым горизонтом

Сбербанк, будучи системообразующим игроком российского финансового рынка, вступает в 2025 год в условиях макроэкономической неопределённости. Январь стал первым месяцем, когда начали проявляться тенденции, заложенные в прогнозах аналитиков и руководства банка.
- Денежно-кредитная политика (ДКП): ключевая ставка ЦБ РФ сохраняется на уровне 21%, что ограничивает рост кредитования и повышает стоимость фондирования.
- Инфляция: ожидается на уровне 6–7%.
- Рост ВВП: около 1,3%, что создаёт риски стагфляции (сочетание низкого экономического роста и высокой инфляции).
Сбербанк прогнозирует начало цикла снижения ключевой ставки не ранее второй половины 2025 года, что согласуется с оценками ЦБ. В результате банковский сектор будет находиться под давлением:
- Замедление кредитования: рост розничного портфеля ожидается на уровне 5%, корпоративного — 9–11%.
- Повышенный интерес к вкладам: объём вкладов населения может увеличиться на 17–19%.
Финансовые показатели Сбербанка: январь и годовые ориентиры
Январь 2025
- После декабрьского решения ЦБ сохранить ставку акции Сбербанка выросли на 4%, отражая ожидания рынка относительно стабилизации.
- Дивидендные ожидания за 2024 год также поддерживают интерес инвесторов: аналитики прогнозируют выплаты в диапазоне 34,9–38 руб. на акцию, что соответствует доходности в 14–17%.
Годовые цели
- Рентабельность капитала (ROE): не ниже 22% за счёт оптимизации издержек и эффективного управления рисками.
- Достаточность капитала: 13,3%.
- Чистая прибыль: консенсус-прогноз — 1,5–1,7 трлн руб., возможное замедление связано с высокой ставкой и ростом резервов.
- Чистая процентная маржа: 5,6%.
- Комиссионные доходы: прирост 7–10%.
- Стоимость риска: 1,5%.
- Дивиденды: банк планирует сохранить политику выплаты 50% от прибыли, несмотря на возможное давление на капитал.
Конкурентная среда
Сбербанк по-прежнему лидирует в розничном сегменте (47,5% рынка кредитования) и по объёму вкладов (44,3%). Однако конкуренты также адаптируются к новым условиям:
1.Альфа-банк и Тинькофф-банк
Совместно со Сбером развивают единый QR-код, однако критикуют возможную монополизацию платёжных технологий ЦБ.
2.Госбанки (ВТБ, Газпромбанк)
Сосредоточены на госзаказах и льготных программах, что делает их менее уязвимыми к повышенным ставкам.
3.Частные банки
Сталкиваются с ужесточением регуляторных требований: антициклическая надбавка к капиталу увеличивает издержки.
На этом фоне Сбербанк демонстрирует высокую устойчивость: его прогноз по ROE (22%) превышает средний по банковскому сектору, где ЦБ ожидает снижение прибыли на 10–15%.
Риски и стратегические приоритеты
Ключевые риски
1. Стагфляция. Сочетание низких темпов роста ВВП и высокой инфляции может привести к ухудшению качества кредитного портфеля.
2. Санкции. Давление на Мосбиржу и финансовый сектор может ограничить ликвидность акций и доступ к зарубежным рынкам капитала.
3. Регуляторная экспансия. Усиление роли ЦБ в сфере платёжных технологий (включая биометрию и QR-коды) может сдерживать инновации и усиливать конкуренцию.
Стратегия Сбербанка
1. Цифровизация и ИИ. Планируется инвестировать порядка 450 млрд руб. до 2026 года, полная окупаемость ожидается к 2026–2027 годам.
2. Эффективность. Снижение издержек и автоматизация процессов для сохранения чистой процентной маржи.
3. Диверсификация доходов. Увеличение доли комиссионных доходов (план +7–10% в год), что позволяет компенсировать волатильность процентных ставок.
Заключение: перспективы в 2025 году
Сбербанк начинает 2025 год с амбициозными целями, однако сталкивается с беспрецедентными вызовами. Его сильные стороны — масштаб, технологическая база и гибкость в реагировании на рынок. При этом успех будет зависеть от ряда внешних факторов:
1. Равновесие между борьбой с инфляцией и стимулированием экономики со стороны ЦБ и правительства.
2. Урегулирование геополитических рисков, влияющих на санкционное давление и курс рубля (прогноз к концу года — 112–115 руб. за доллар).
3. Ответ на конкуренцию со стороны госбанков и финтех-компаний, которые всё активнее выходят на рынок.
Сбербанк, несмотря на возможные сложности, остаётся «титаном» российского банковского сектора. Его устойчивость будет проверяться в условиях, когда, по выражению Германа Грефа, «нештатные ситуации могут возникнуть в любой момент». Тем не менее банк уже доказал свою способность не только сохраняться в непростых условиях, но и формировать рыночные тренды.
Дополнительная информация: оценка ценовых уровней
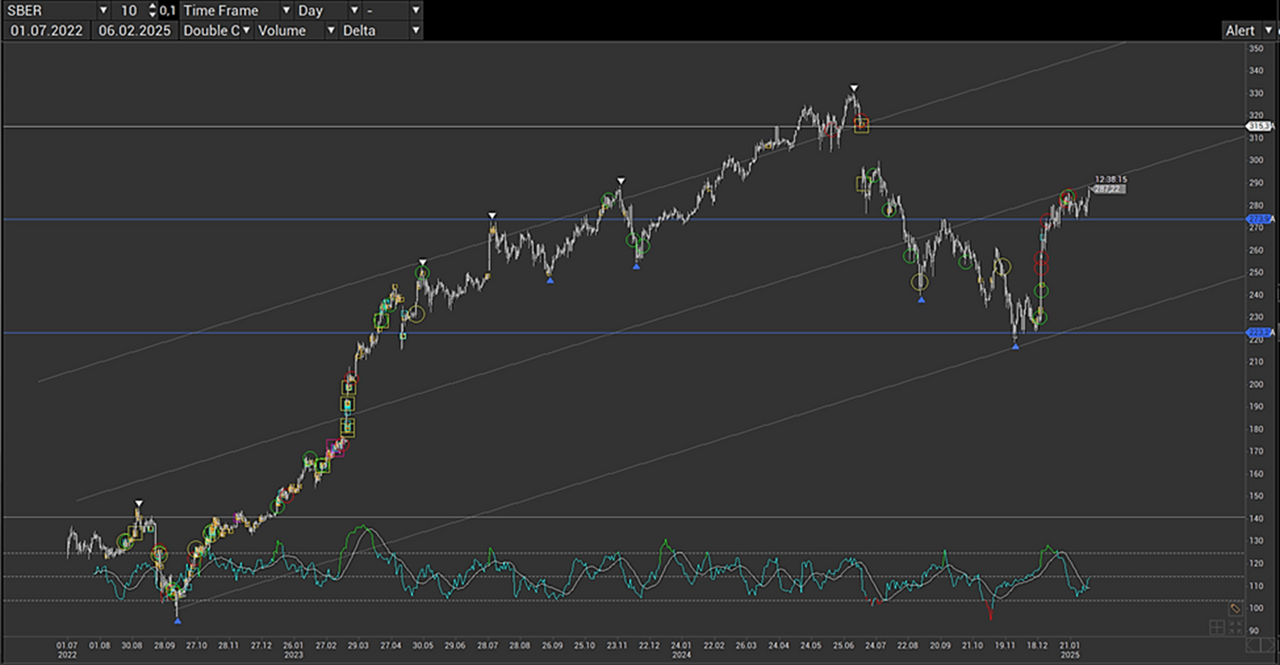
Анализ графика и данных о крупном формировании позиций позволяет сделать следующие выводы:
- Текущие котировки выглядят достаточно привлекательными для открытия позиции с горизонтом «календарный год».
- Целевая цена по акциям Сбербанка: около 310 руб.
- Риск позиции заключается в удержании бумаги с итоговой прибылью за счёт годовых дивидендов (примерно 13–15%).
В моем личном инвестиционном портфеле акции Сбер присутствуют перманентно. Меняется лишь размер позиции. Увеличиваю долю Сбер на коррекциях (ближайший уровень ребалансировки 270-280) и сокращаю при росте (ближайший уровень ребалансировки 300).
Таким образом, на фоне ожидаемого снижения ключевой ставки во второй половине 2025 года и сохранения дивидендной привлекательности Сбербанк остаётся одной из ключевых бумаг для долгосрочных инвесторов, способных выдержать краткосрочную волатильность.
Расписание текущих мероприятий на странице образовательного портала "ФИНАМ" и новые анонсы на нашем telegram-канале.
Комментарии